随着普惠金融的推进,各大银行及金融机构纷纷推出“小微快贷”类产品,为小微企业主和个体工商户提供快速、便捷的线上信用贷款。部分借款人在资金周转困难时,可能会产生逾期甚至不还款的情况。小微快贷逾期不还具体会带来哪些后果?是否会影响个人信用记录?本文将结合个人征信业务的相关规定进行详细解析。
一、小微快贷的信用本质
大多数“小微快贷”产品以借款人个人信用为主要授信依据,企业主或个体工商户通常需以个人名义签署借款合同,资金用于经营周转。因此,这笔贷款本质上是个人信用贷款或由个人承担连带责任的经营贷款。一旦发生逾期,记录将直接关联到借款人的个人征信报告。
二、逾期不还的直接后果
- 产生高额罚息和违约金:逾期后,银行会按合同约定计收罚息,通常为正常利率的1.5倍左右,同时可能按月或按日计收违约金,导致还款负担迅速增加。
- 催收压力与法律诉讼:银行会通过短信、电话、上门等方式进行催收。若长期不还,银行可能向法院提起诉讼,借款人或企业可能面临资产查封、冻结、拍卖等强制措施。若名下有房产、车辆,或被列入失信被执行人名单,会影响出行(如限制乘坐飞机、高铁)及高消费。
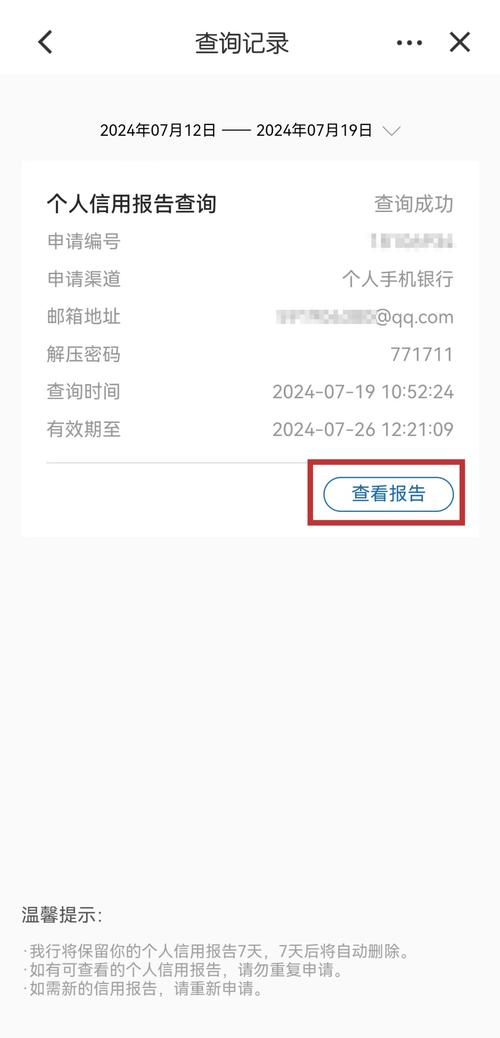
- 征信记录受损:逾期情况会被上传至中国人民银行金融信用信息基础数据库,即个人征信报告。一旦留下不良记录,申请其他贷款、信用卡时可能被拒绝,甚至影响已有贷款的续贷或提额。
- 影响企业征信与经营:若贷款以企业名义申请或涉及企业担保,逾期信息可能出现在企业征信报告中,进而影响企业融资、招投标、政府补贴申请等。
三、对个人信用记录的影响
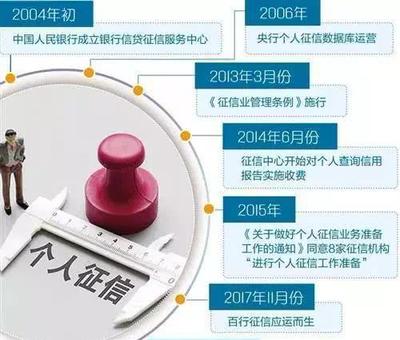
按照《征信业管理条例》规定,不良信息自不良行为或事件终止之日起保存5年。也就是说:
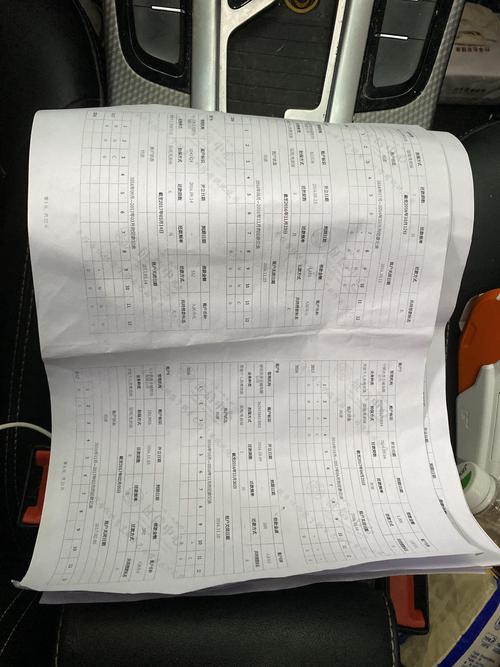
- 产生逾期后:一旦逾期超过宽限期(通常为1-3天,视产品而定),银行即可上报征信,征信报告中会显示“1”(表示逾期1个月),“2”(逾期2个月)等逾期记录。
- 结清贷款后:即便后续还清全部欠款,该笔逾期记录仍会在征信报告中保留5年,5年后自动删除。在保留期内,申请房贷、车贷、信用卡时,银行会将其视为风险信号。
- 如果一直不还:逾期记录会持续存在,并不断累积,同时面临被银行起诉、列入失信被执行人名单的可能,征信报告中的不良记录会持续影响个人的金融信用评分。
四、特殊的征信处理情形
如果逾期是因借款人身份被盗用、银行系统错误等非本人原因造成,可以依法向征信中心或银行提出异议申请,经核查后可更正。另外,若借款人属于“非恶意逾期”,例如因突发重大疾病、自然灾害等不可抗力无法及时还款,部分银行在还清款项后,可同意出具“非恶意逾期证明”,但这并不能消除已经产生的不良记录。
五、如何减轻或避免不良影响
- 在逾期初期,第一时间与银行客服或客户经理联系,说明困难,争取延期还款或展期服务。许多銀行为小微纾困提供了延期还款政策。
- 即便无法一次结清,也尽可能先归还当期欠款,避免逾期次数增加,减少累计逾期天数。
- 若已经出现逾期,不要注销对应的信用卡或贷款账户,结清后继续使用、按时还款,将逐步生成良好的后续记录,有助于修复信用形象。
小微快贷一旦逾期不还,不仅会导致罚息和诉讼风险,还会直接影响个人征信记录。征信是经济身份证,无论是征信当期的逾期未清,还是已结清的“历史逾期”,在申请贷款、求职、担任企业高管等方面都可能引发制约。务必理性负债,按时还款;若确实遇到困难,主动与金融机构沟通协商是降低负面影响的最优策略。