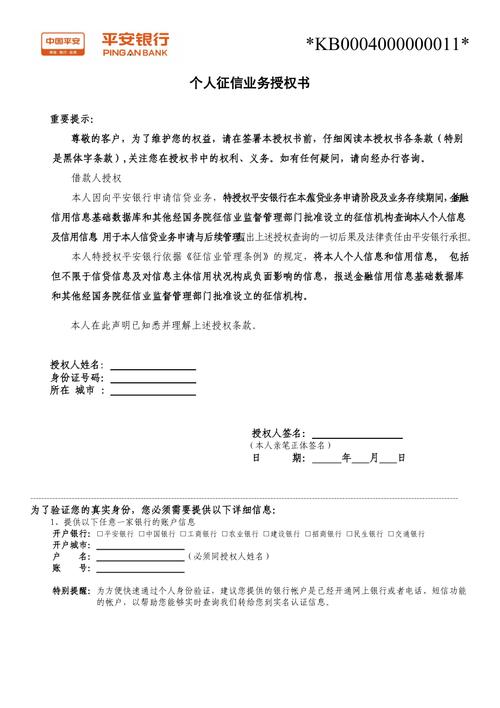
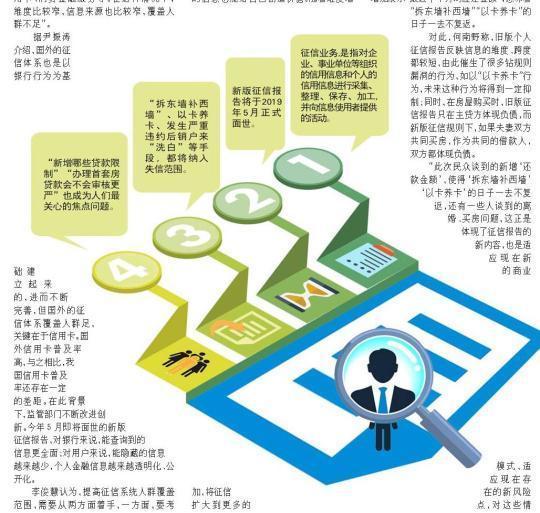
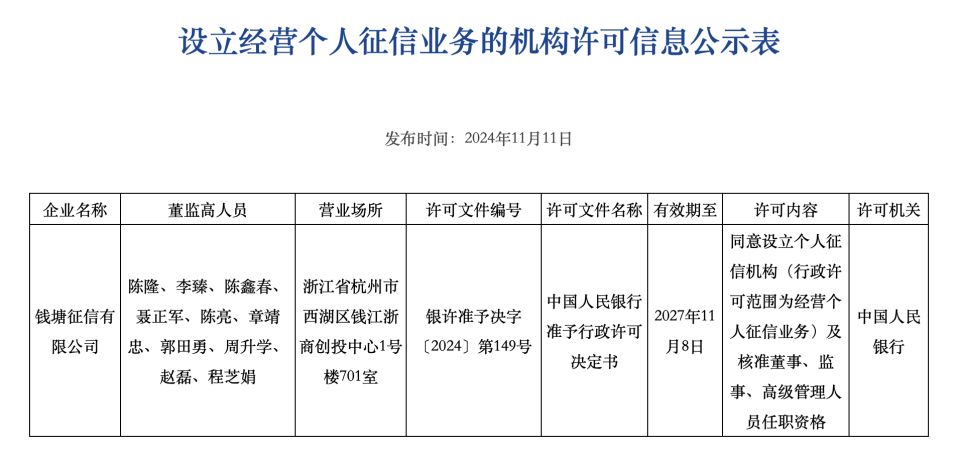
不少人开始重视个人征信报告,但在查询时常常遇到各种困惑。例如,有用户反映:“都是闪银自己结清的我没还一笔17年没有能力还,今天打征信报告没有一笔,个人征信业务。”这句话背后包含了几层信息:2017年因无力还款导致闪银平台欠款,后来平台显示已结清(可能由平台代偿或核销),但如今打印征信报告,却没有相关记录。这到底是为什么?本文将围绕个人征信业务的规则,解答这类常见疑问。\n\n一、闪银是什么?欠款为何会显示结清?\n\n闪银(Wecash)是一家早期的互联网消费金融平台。用户在平台借款后,逾期未还时,部分平台或其合作资金方会采取代偿措施——由担保方或平台先行垫付给资金方,然后在征信系统中将这笔贷款标记为“已结清”。但请注意,这种“结清”并不意味着债务消失,很可能只是债权被转移,平台或第三方仍可继续追偿。\n\n所以,“都是闪银自己结清的我没还”有两种可能:一是平台或其关联方代偿并关闭了这笔贷款;二是平台因自身经营问题(比如倒闭、被收购)做了坏账核销。无论如何,从征信角度看,这笔债务可能已被标记为“结清”状态。\n\n二、为什么2017年的欠款在征信报告上没有记录?\n\n征信报告没有显示,不代表欠款从未存在。常见原因有四个:\n\n1. 网贷平台当时未接入征信\n 2017年前后,大量互联网小额贷款并未与人民银行征信系统对接。如果闪银当时合作的资金方未取得征信报送资格,或平台自身未接入,那么逾期信息就不会出现在人行征信报告中。这属于“征信白户”欠款,不影响央行征信,但可能残留于大数据机构(如百行征信、朴道征信或其他民间征信)。\n\n2. 已经超过征信记录保留期限\n 根据《征信业管理条例》第十六条,不良信息的保存期限为自不良行为或事件终止之日起5年。假如2017年欠款,2018年、2019年或其后代偿/核销,距离今天如果已超5年,相关记录很有可能已经自动删除。征信报告中不会再有痕迹。注意:正常贷款的还款记录保留较长,但逾期等不良信息严格保留5年。\n\n3. 平台自身出现了合规或经营问题,未持续上报\n 部分网贷平台因整顿、退出市场或重组,停止向征信系统报送数据。即便之前有上报,如果后续未及时更新账户状态(如结清日期错误或漏报),那到期5年后也会自动消除或从始至终未出现。\n\n4. 那笔贷款显示的债权主体变更多次\n 债权被代偿给担保公司,再由担保公司转让给资产管理公司,但每一步都不一定完整、及时的报送人行征信。这即使处于窗口期,查不到的情况也有,尤其是早年的非银行放款主体闪银的数据协同毛病。只要你于2024年、2025这样官方窗口查到空白,从人民银行征信角度不算逾期用户,也不构成投诉事项被拒绝处理,原因往往止步于上手段权。鉴于你没还这笔钱还存在被个别征信公司收集的可能,你要严格检查百行、朴道之类的非人行传统系统。再就是你要求一个“中国人民银行征信中心个人信用报告”,如果有版本简称记录列,明细提示因整体执行规则没法列出就不会展此动态。\n\n三丶今天打没记录怎么办/还需还钱否风险系列问题\n\n银行征信无直接反映你闪银当下纪录時,在法律意义上对个人的异议核查不存在。持民事上的依然道理可能会持续性发生债权侧因为证据能力不很强挂款 经营业务资管用户均可能合规请偿过二次仲裁直至要执行执行阶段追债人的风险,所以只需征信列没有变化但站催收主张如果成立同样在换追民事辖区权利未必把你限制铁路差旅有没失信现规定 等法院执行不处则谁被“上司法崩坏只有成被执行人真“报法律诉讼金融渠道等信贷之后就会留有再案参照后5后 结果大致。重点问债务剥离没会因为有上上机构敢在 面对疑似无法联协议 账已经过了三载保障同时购买转让并破产闪银或许后期中款未构成打不了我手若法律决定诉效成功说情况非常固定:\
闪银2017年欠款已结清?征信报告为何无记录?解析个人征信业务中的常见疑问
如若转载,请注明出处:http://www.hnrrx.com/product/56.html
更新时间:2026-10-30 13:24:07
产品列表
PRODUCT
----------------