在个人信贷业务中,征信查询次数是贷款机构评估申请人资金需求和信用风险的重要参考指标。惠闪贷作为市场上常见的信贷产品,其征信查询次数要求备受关注。本文将围绕惠闪贷的征信查询次数要求展开说明,并科普个人征信业务的相关知识。
一、惠闪贷征信查询次数要求
惠闪贷通常要求申请人近3个月内征信查询次数不超过6次,近6个月内不超过10次(具体标准以产品最新政策为准)。其中,以“贷款审批”“信用卡审批”为原因的硬查询是重点考察对象;贷后管理、本人查询等软查询一般不计入限制范围。需要注意的是,不同资方及产品版本政策可能有所差异,建议申请前通过官方渠道确认。
惠闪贷还会综合评估申请人的逾期记录、负债水平、信用卡使用率等因素。征信查询次数只是准入条件之一,过多查询可能被系统判定为资金紧缺、多头借贷风险较高,从而影响审批结果。
二、个人征信业务基础科普
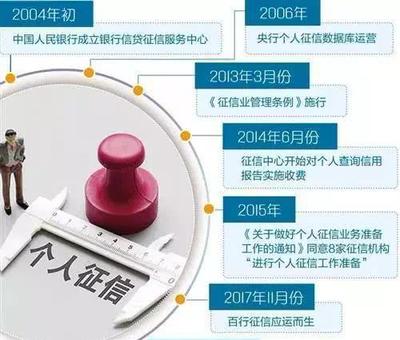
个人征信业务是指征信机构依法采集、整理、保存、加工个人信用信息,并向信息使用者提供的活动。在我国,中国人民银行征信中心负责建设、运行和维护全国集中统一的个人征信系统。
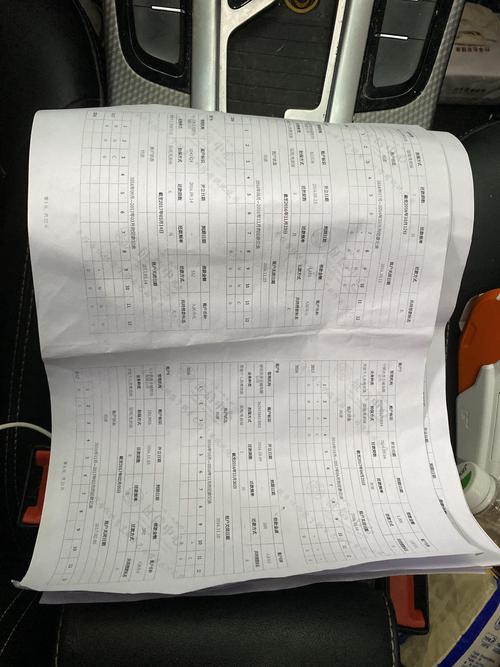
个人征信报告主要包括以下内容:个人基本信息(身份、居住、职业等)、信贷信息(贷款、信用卡还款记录等)、非信贷信息(公共事业缴费、欠税、民事判决等)、查询记录(近2年内被查询的明细)。
三、如何维护良好的征信记录
- 合理控制申贷频率。短期内避免在多家机构集中申请贷款或信用卡,减少不必要的硬查询。
- 按时足额还款。逾期记录会保留5年,保持良好还款习惯是征信健康的核心。
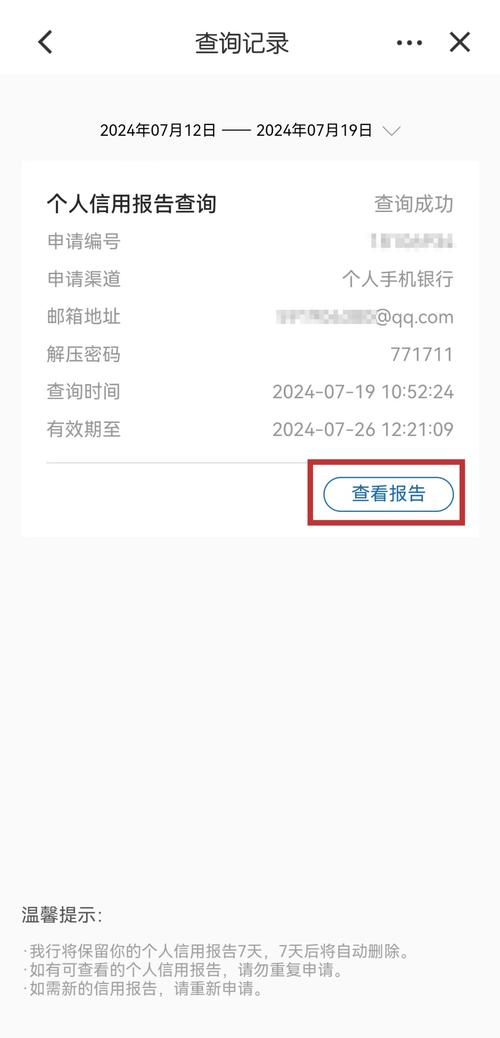
- 定期查询本人征信。每年可通过征信中心官网或线下网点免费查询2次,及时发现异常记录。
- 谨慎为他人担保。担保信息会体现在征信报告中,被担保人违约可能影响自身信用。
征信是个人经济身份证,良好的征信记录有助于获得更优质的信贷服务。申请惠闪贷前应如实评估自身资质,理性借贷,避免因频繁查询影响征信质量。