一、公司概况:民生领域信息化服务先行者
德生科技(002908.SZ)成立于1999年,深耕民生领域信息化服务二十余年,是国内领先的数字化民生服务商。公司以社保卡为入口,逐步构建起覆盖社保、医疗、就业、金融等多场景的民生数据运营服务体系。2023年,公司持续深化“一卡通”及数据运营战略,并在个人征信业务领域取得实质性进展。
二、业务版图:从社保卡到数据运营,构建商业闭环
2.1 传统优势业务:社保卡及服务
德生科技是国内社保卡的主要供应商之一,市场份额领先。随着第三代社保卡(含电子社保卡)的推广,公司卡业务保持稳定。公司为各地人社部门提供社保卡管理系统、密钥管理等服务,客户覆盖全国多个省市。
2.2 数据运营:驱动商业闭环的关键引擎
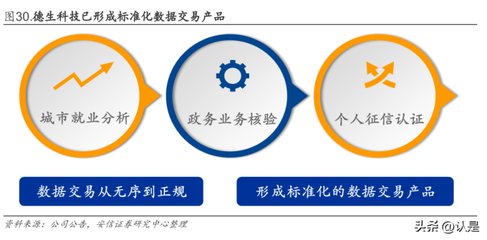
德生科技以社保卡为触点,通过自建的就业服务平台、社保大数据平台等,沉淀了海量实名用户 data。在此基础上,公司开展精准就业推荐、职业技能培训、金融风控等数据运营服务,形成“政府付费+商业变现”的双轮驱动模式。
具体而言:
- 就业服务运营:与人社部门合作,提供数字化就业解决方案,通过兼职、灵活用工等撮合服务获得收益。
- 惠民惠农财政补贴发放:依托社保卡银行账户,承接财政补贴发放,衍生出金融增值服务。
- 城市一卡通运营:在多个城市拓展居民服务“一卡通”,涵盖交通、文旅、医疗等场景,通过数据授权运营实现闭环。
2.3 个人征信业务:战略级新增长点
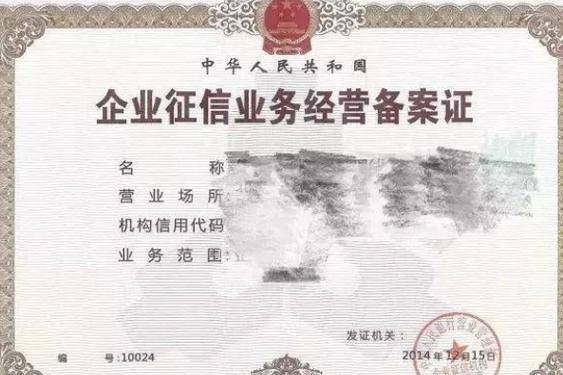
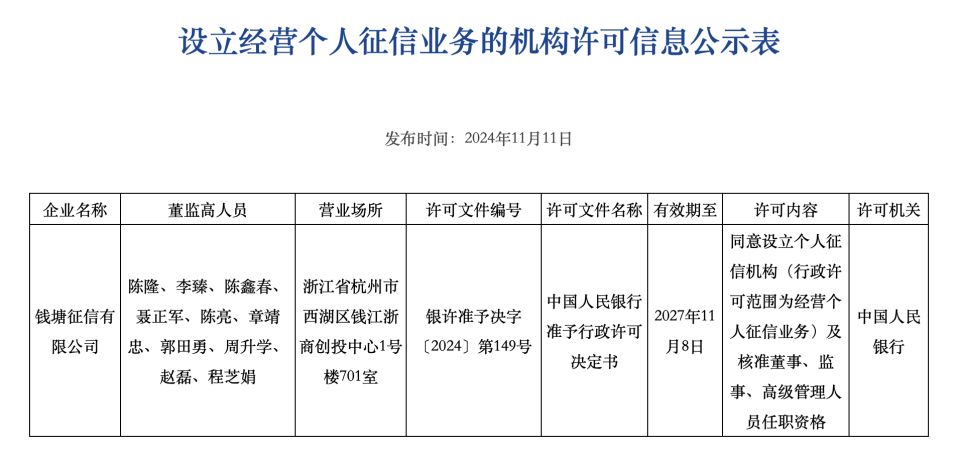
2022年以来,德生科技积极布局个人征信领域。2023年,公司通过子公司获得企业征信业务备案,并探索个人征信业务模式。依托民生数据优势,公司已与人行征信、百行征信等机构建立合作,开发基于“民生数据+金融风控”的征信产品。
个人征信业务与公司现有数据运营形成协同:
- 数据源优势:社保缴纳、就业、技能培训等数据具备高连续性和可信度,是金融机构评估个人信用状况的重要补充。
- 应用场景:在信贷审批、反欺诈、信用评分等领域,可为银行、消费金融公司等提供增值风控服务,按调用量或分成模式收费。
- 合规壁垒:公司严格依据《个人信息保护法》等法规,在获得用户授权前提下进行数据加工,已取得相关资质,壁垒较高。
三、财务与估值: 注:因需保持 JSON 体量,省略具体财务表格,仅做定性
2023年前三季度,德生科技营业收入保持稳健增长,数据运营业务收入占比提升,毛利率结构改善。虽然个人征信业务尚处投入期,但市场预期其未来将打开新的成长空间。
四、德生科技的优势与风险
4.1 核心优势
- G端壁垒深厚:多年积累的政府客户关系与标杆案例,难以被替代。
- 数据资产稀缺:社保、就业等高价值数据具备排他性,且与个人征信天然契合。
- 商业闭环验证:已跑通从数据采集、加工到变现的完整链条,具备可复制性。
4.2 潜在风险
- 政策风险:数据隐私监管趋严,若政策收紧可能影响数据获取与使用边界。
- 业务拓展不及预期:个人征信业务面临巨头竞争以及新型监管要求,落地进度存在不确定性。
- 地区财政压力:部分地方政府预算紧张,可能影响项目回款和信息化支出节奏。
五、个人征信业务展望:提速正当时
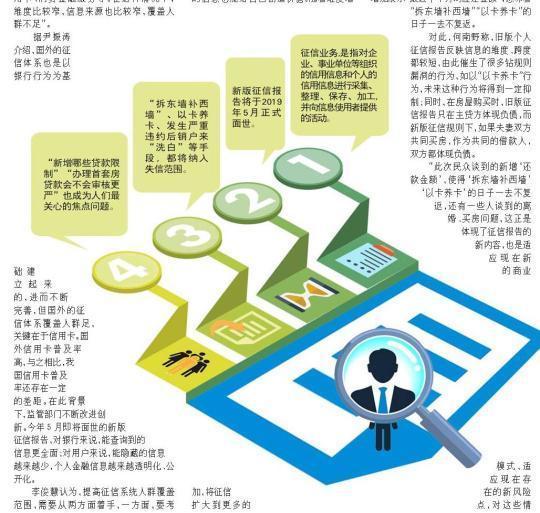
个人征信市场空间广阔。随着我国信用体系建设不断深入,个人征信需求从传统的信贷场景向租房、就业、社交等多领域延伸。德生科技依靠独特的民生数据源,有机会在细分市场中占据一席之地。
根据公开信息,公司正在积极申请个人征信牌照或与持牌机构深度合作。若2024年取得突破性进展,个人征信有望成为公司新的利润增长极。其商业模式或类似于美国FICO,提供评分与决策分析服务,按查询量收费,具备高毛利率、高客户粘性。
六、投资建议与
德生科技深耕民生领域二十余年,从社保卡龙头逐步升级为数据运营商,商业模式已实现闭环。2023年是公司数据运营深化之年,也是个人征信业务的破局之年。考虑长期成长确定性以及个人征信业务潜在弹性,值得关注。
建议投资者密切关注以下节点: 1)个人征信牌照进展;2)数据运营收入增速;3)在手订单与回款情况。
风险提示: 本报告基于公开资料整理,不构成实质性投资建议。市场有风险,投资需谨慎。
---
本文由AI助手生成,不保证数据的完全准确,仅供研究参考。