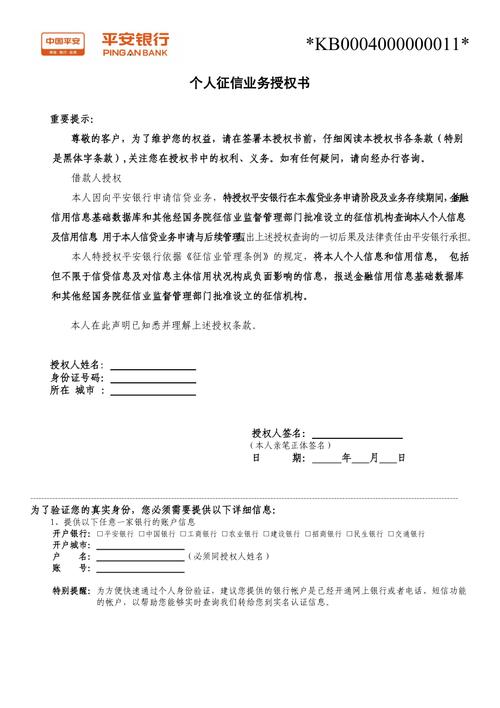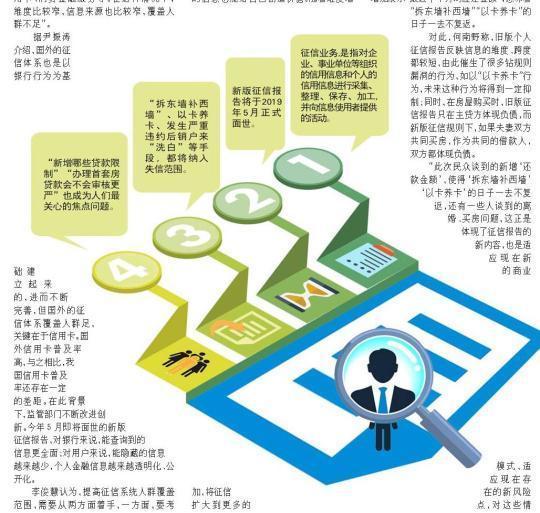
备受关注的新版个人征信报告即将上线,标志着我国个人征信体系建设迈入新阶段。此次升级不仅丰富了信用信息的维度,更在失信行为认定上作出了重要调整,其中“以卡还卡”行为被明确纳入失信范围,引发社会广泛讨论。
所谓“以卡还卡”,是指持卡人通过申请多张信用卡,利用不同信用卡的免息期和还款日时间差,循环套现或转账来偿还其他信用卡欠款的行为。这种模式本质上是一种高风险的债务腾挪,虽然能暂时缓解还款压力,但长期来看极易导致债务雪球越滚越大,甚至引发资金链断裂。新版征信报告将此类行为记录为负面信息,意味着今后金融机构在审批贷款或信用卡时,能够更准确地识别出这类高风险客户。
新版个人征信报告的升级还体现在多方面:一是信息更新更及时,旧版征信存在较长的更新时滞,新版则要求金融机构在采集数据后更快速地报送,减少了信息滞后带来的授信误判;二是覆盖范围更广,除了传统的信贷信息,还纳入了更多公共事业缴费、行政处罚等非信贷信息,使得个人信用画像更加立体;三是共同借款信息更加明确,夫妻双方共同贷款将同时体现在双方的征信报告中,防止了通过假离婚等方式套取首套房优惠的行为。
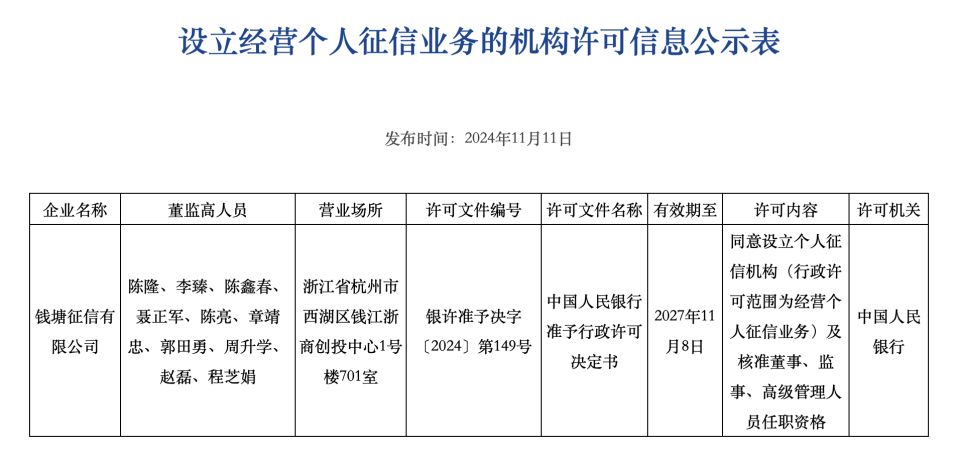
对于个人征信业务而言,此次新规既是挑战也是机遇。一方面,征信记录的敏感度提高,要求公众更加珍视自身信用,避免因不当用卡行为留下污点;另一方面,征信机构需要进一步完善数据安全管理、异议处理机制,确保信息准确无误。监管部门也应加强对征信市场的规范,防止信息滥用和过度采集。
业内专家提醒,用户应合理规划消费,避免过度依赖信用卡循环套现;若已存在“以卡还卡”行为,应尽快调整还款策略,以免影响未来房贷、车贷等大额融资。新版征信报告的上线,旨在构建更加诚信、健康的金融环境,推动社会信用体系向着更透明、更高效的方向发展。