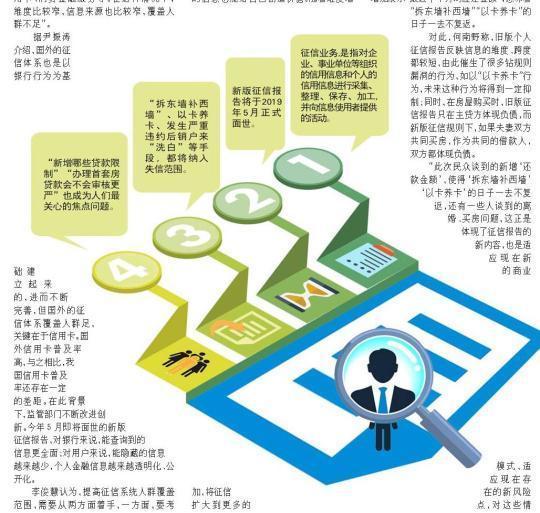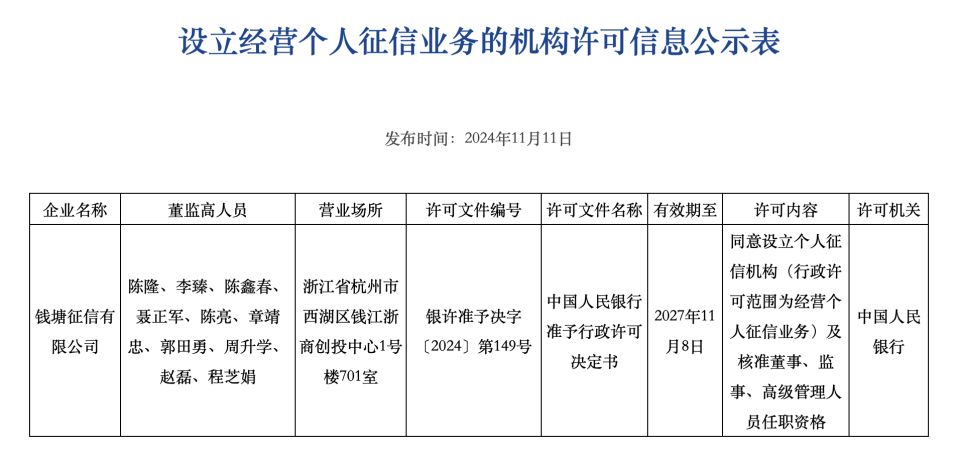
中国人民银行开出史上最大征信罚单,多家机构因违反征信管理规定被处以巨额罚款,引发市场广泛关注。此次处罚不仅金额创下历史新高,更传递出一个明确信号:个人征信业务必须一律持牌,任何无证经营或违规操作都将面临严厉追责。这标志着我国征信行业正式进入强监管、严合规的新阶段。
一、史上最大罚单落地,征信监管亮出“牙齿”
据央行公示信息,此次被处罚的机构涉及未经许可从事个人征信业务、违规采集和使用信用信息、未按规定履行信息安全保护义务等多项违法行为。罚款总额远超以往,堪称“史上最大征信罚单”。其中,部分机构因长期游走于监管灰色地带,以“大数据风控”“信用评分”等名义变相开展个人征信业务,被依法从严查处。
央行此举并非偶然。随着金融科技快速发展,一些互联网平台、数据公司借助场景优势,大量积累用户信用数据,并对外提供信用评价、反欺诈等服务。但这些业务本质上属于个人征信范畴,却未取得合法资质,既扰乱了市场秩序,也侵害了信息主体的合法权益。此次重罚,正是对这类乱象的精准打击。
二、个人征信业务一律持牌:法律依据与监管红线
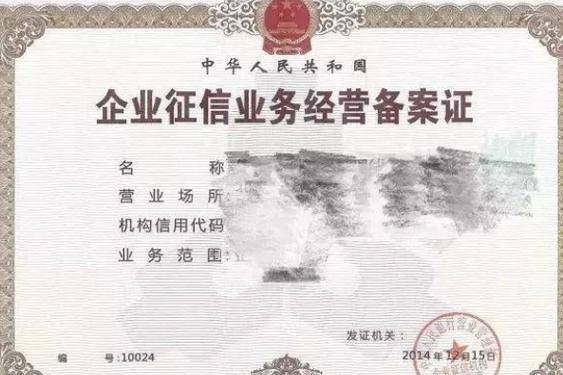
“个人征信业务一律持牌”并非新提法,而是我国法律法规的明确要求。根据《征信业管理条例》和《征信业务管理办法》,从事个人征信业务的机构,必须经中国人民银行批准,取得个人征信业务经营许可证。未经批准,任何单位或个人不得从事个人征信业务。
具体而言,持牌要求涵盖以下核心内容:
- 资质门槛:只有依法设立并经央行批准的征信机构,才能开展个人信用信息采集、整理、保存、加工并向信息使用者提供。
- 业务边界:无论是传统的信用报告,还是基于大数据的信用评分、信用画像、反欺诈服务,只要涉及对个人信用状况的评价与输出,均纳入征信监管。
- 信息合规:持牌机构必须遵循“最小、必要”原则采集信息,经信息主体本人同意,并保障其知情权、异议权和更正权。
- 数据安全:严格落实信息安全保护责任,防止数据泄露、滥用和非法对外提供。
此次罚单正是对上述红线的重申与强化。央行明确表示,将坚决贯彻“个人征信业务一律持牌”原则,对无证经营、违规合作、变相从事征信业务的行为“零容忍”。
三、罚单背后的深层逻辑:为何必须持牌经营?
个人征信涉及亿万消费者的敏感信息,一旦失范,后果极其严重。持牌经营的必要性体现在三个层面:
第一,保护信息主体权益。 无证机构往往缺乏规范的内控机制,容易出现过度采集、未经授权使用、甚至数据倒卖等问题。持牌机构受央行直接监管,须遵守严格的业务规则和处罚机制,能够有效保护个人隐私。
第二,维护金融安全与公平。 征信是金融体系的基础设施。如果任由无证机构随意提供信用评价,可能导致信用失真、多头借贷、暴力催收等风险,甚至引发系统性金融隐患。持牌经营确保征信产品的公信力和一致性。
第三,促进市场健康有序发展。 过去,部分机构以“助贷”“风控服务”为名,行征信之实,造成不公平竞争。持牌要求将各类征信活动统一纳入监管框架,营造公平透明的市场环境。
四、行业影响:洗牌加速,合规者胜出
央行开出史上最大罚单,对征信行业及相关数据服务市场将产生深远影响:
- 无证机构加速出清。 那些未取得征信牌照却从事个人征信业务的平台,将面临整改、关停或转型。尤其是部分大数据公司和金融科技子公司,必须重新审视自身业务模式。
- 持牌机构迎来利好。 百行征信、朴道征信等正规个人征信机构将获得更大的市场空间,其合规优势进一步凸显。银行、消费金融公司等信贷机构在选择数据服务商时,也会更倾向于持牌征信机构。
- 数据合作模式重构。 过去常见的“数据直连”“联合建模”等合作方式,若涉及个人信用信息对外提供,将被要求通过持牌征信机构进行。助贷、风控服务商需调整与征信机构的合作路径。
- 消费者权益保护升级。 随着监管趋严,个人对自身信用信息的控制权将得到更好保障,查询、异议、修复等渠道更加畅通。
五、合规是征信业的生命线
央行开出史上最大征信罚单,是一次强有力的监管宣示:个人征信业务一律持牌,没有任何变通余地。对于从业机构而言,合规不再是选择题,而是生存题。只有坚守持牌经营、保护信息主体权益、维护数据安全的机构,才能在征信市场上行稳致远。
对于广大消费者来说,这也是一种保护——你的信用,只能由值得托付的持牌机构来守护。征信强监管时代,已经全面到来。