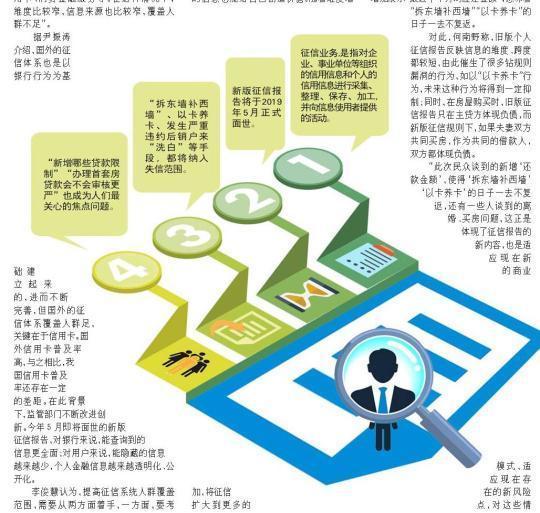
征信业务,是指对企业和个人的信用信息进行采集、整理、保存、加工,并向信息使用者提供的活动。其核心目的在于解决金融市场中的信息不对称问题,帮助授信机构准确判断借款人的信用风险。根据信息主体的不同,征信业务通常可以划分为企业征信业务和个人征信业务两大类别。
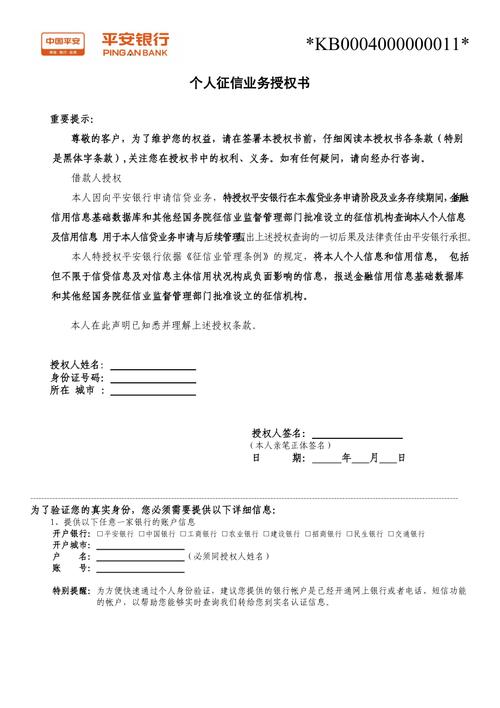
个人征信业务是征信业务的重要组成部分,特指专门针对自然人(即个人)的信用信息进行的采集、加工、分析和对外提供服务的活动。与企业征信相比,个人征信业务具有几个显著特征。首先是信息主体的广泛性,每个人只要参与信贷、消费信贷或某些公共缴费活动,就可能产生信用信息。其次是信息内容的敏感性,个人信用信息涉及个人的身份、财产、借贷历史、还款记录等,直接关系到个人隐私和名誉。再次是使用场景的特定性,个人征信报告主要被用于金融机构审核贷款、信用卡申请,以及部分雇主在获得授权后进行的背景调查等。
从内容结构看,个人征信业务主要围绕以下几个层面展开:一是个人基本信息,包括身份信息、居住信息、职业信息等;二是信贷交易信息,即个人在商业银行、消费金融公司、小额贷款公司等机构发生的贷款、信用卡、担保等信用活动的明细及还款记录;三是非信贷信用信息,如欠税记录、民事判决、行政处罚、电信缴费等公共信息;四是查询记录,即哪些机构或个人在何时查询过该信息主体的信用报告以及查询原因。通过对这些信息的深度加工,征信机构可以生成个人信用报告或个人信用评分,直观地反映个人的信用状况。
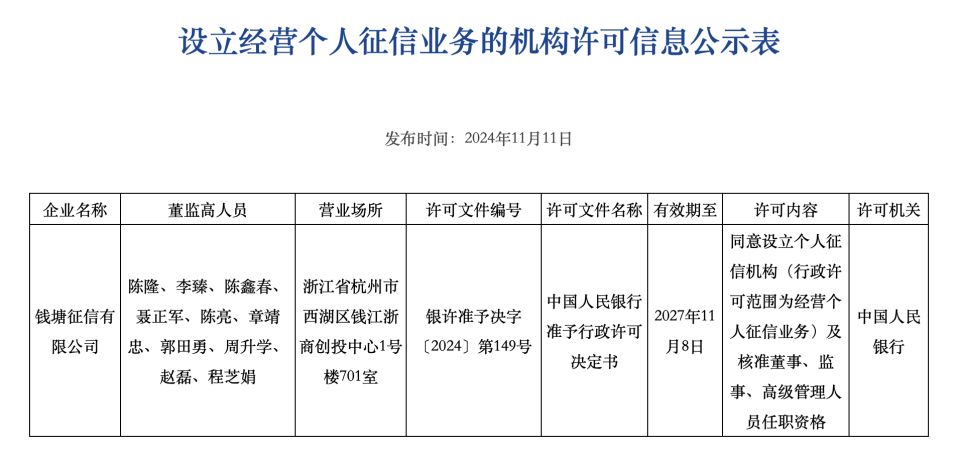
个人征信业务的运作需要遵循严格的合规要求。在中国,个人征信业务受到《征信业管理条例》《个人信息保护法》等法律法规的规范。核心原则包括:信息采集必须经本人同意(法律另有规定除外);禁止采集个人的宗教信仰、基因、指纹、血型、疾病和病史等敏感信息(除非法律有特别规定且经本人书面同意采集);不良信息的保存期限自不良行为或事件终止之日起为5年,超过5年应予以删除;信息主体享有知情权、异议权和更正权等。只有经中国人民银行批准设立的征信机构或依法设立的数据库方可从事个人征信业务,目前市场上主要的个人征信机构为百行征信和朴道征信等。
个人征信业务是社会信用体系的重要基础设施。它通过客观记录和传递个人的信用历史,既帮助金融机构提升风控效率、降低信贷成本,也促使个人珍视自身信用、积累信用资本。只有在严格保护个人信息权益的前提下规范发展,个人征信业务才能真正发挥其普惠金融与社会治理的价值。